Regional
Un mes (II)
martes 20 octubre, 2026
Ildemaro Pacheco
La reforma tributaria anunciada abarca tanto el ordenamiento legislativo como los procedimientos de recaudación, con el propósito fundamental de aliviar la asfixia de liquidez que afecta al sector productivo y transicionar hacia un esquema de “ganar-ganar”. El diseño de la reforma se articula a través de mesas de trabajo con cámaras empresariales y gremios especializados. Hay propuestas que son recurrentes en todas las solicitudes presentadas, que son las que expongo hoy, pero seguramente habrá cambios de mayor profundidad que veremos en la gaceta oficial.
En el ámbito del ISLR, hay dos medidas de gran calado estructural esperadas, la supresión de los anticipos quincenales calculados sobre ingresos brutos, mecanismo, introducido para acelerar el flujo de caja estatal, terminó convirtiéndose en un tributo que confiscaba la liquidez operativa de las empresas al no considerar costos ni pérdidas netas. Volvamos a la técnica tributaria ortodoxa, permitiendo que la determinación del tributo vuelva a realizarse sobre enriquecimientos netos anuales, y la reestructuración de la unidad tributaria, que trae como consecuencia que el tributo vuelva a su esencia de la progresividad, dejando por fuera a quienes tengan como ingreso el equivalente a un mínimo de supervivencia razonable.
En cuanto al IVA, se espera de la reforma desmontar el ciclo quincenal de declaración y pago para restablecer el período de imposición mensual tradicional. Esta modificación reduce los costos indirectos de cumplimiento tributario y permite a las empresas conciliar de manera eficiente los créditos y débitos fiscales con sus ciclos reales de cobranza y facturación. En este plano también es indispensable (que sí, que esta es la palabra adecuada), la revisión del porcentaje de retención; la distorsión no la causa la figura, sino el porcentaje tan elevado. Adicionalmente, se comenta que el plan legislativo contemplaría la revisión del Impuesto a las Grandes Transacciones Financieras (IGTF), por su impacto distorsionante en la cadena de pagos y su efecto inflacionario acumulativo. Y en este sentido, tributos de poca recaudación, que generan carga administrativa sería una buena idea eliminarlos, como el impuesto a los grandes patrimonios, aporte a ciencia y tecnología, sistema anti drogas y deporte y recreación. Esta revisión se coordinará con la Ley Orgánica de Armonización Tributaria Nacional y Municipal para evitar la doble imposición y simplificar las contribuciones parafiscales. Como elemento de atracción de inversiones, se debe contemplar la reintroducción de los Convenios de Estabilidad Jurídica y la aprobación de un régimen excepcional de amnistía fiscal o remisión de deudas, facilitando la extinción de diferendos.
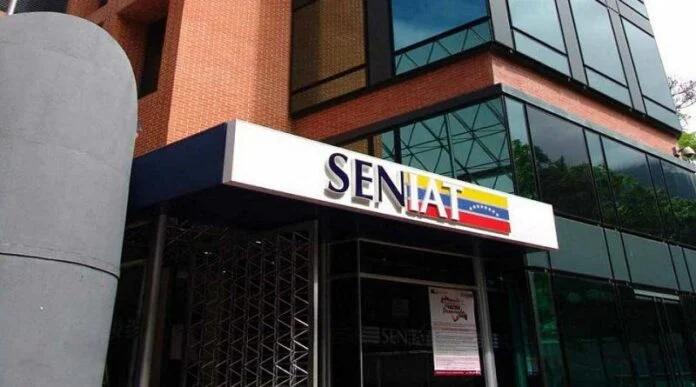
El soporte tecnológico y doctrinario de la transformación tributaria se fundamenta en la estrategia denominada MODA SENIAT, un plan enfocado en la Modernización, Digitalización y Automatización de los procesos tributarios y aduaneros en todo el territorio nacional. Este modelo busca elevar la eficiencia recaudatoria eliminando la burocracia en papel y sustituyendo los controles analógicos por analítica de datos. El cambio doctrinario más notable radica en la paulatina eliminación de la fiscalización tradicional de calle, expresada en la frase del Superintendente Maniglia: “Yo ya no veo un fiscal en la calle”. El SENIAT proyecta descontinuar las inspecciones presenciales coercitivas en comercios y fábricas, las cuales históricamente generaban paralizaciones operativas y aplicación discrecional de sanciones.
La fiscalización de calle sería reemplazada por una red de interconexión tecnológica entre organismos públicos y el sector financiero. La alianza estratégica entre el SENIAT y la Superintendencia de las Instituciones del Sector Bancario (SUDEBAN) permite el intercambio directo de datos para monitorear transferencias, transacciones de Pago Móvil, puntos de venta y cuentas bancarias corporativas y personales (si, leyó bien, cuentas personales). Paralelamente, la integración con el Servicio Autónomo de Registros y Notarías (SAREN) otorga a la administración fiscal visibilidad sobre actos de comercio, transferencias de activos e incrementos de capital corporativo. En consonancia con la Ley Orgánica para la Celeridad y Optimización de Trámites Administrativos, el SENIAT ha comenzado a desmantelar cargas formales innecesarias. Entre estas medidas destaca la instrucción formal de prohibir a los fiscales la exigencia de copias impresas del RIF o declaraciones de ISLR exhibidas en carteleras, así como la eliminación del trámite de homologación previa para los softwares de facturación comercial, trasladando la responsabilidad de cumplimiento a la emisión de datos estandarizados. La pregunta es, en su entidad, ¿ya están hablando de estos temas? Quedamos con COT y facturación para otra entrega.
Destacados